10月12日晚间,也曾的A股“股王”联讯仪器(688808.SH)露馅前三季度功绩预报,交出盈利加快爆发的收货单。展望2026年前三季度归母净利润19.00亿元-21.00亿元,同比增长1866%-2073%;拆分单季来看,Q3净利润展望达13.33亿-15.33亿元,较二季度的4.48亿元环比增长197%-241%,单季盈利再翻两倍,增长势头远超市集预期。 但与功绩炸裂变成极致反差的是股价的捏续崩盘。12日公司股价大跌8.13%,收报1277.00元,总市值1940.36亿元,贵州茅台借此反
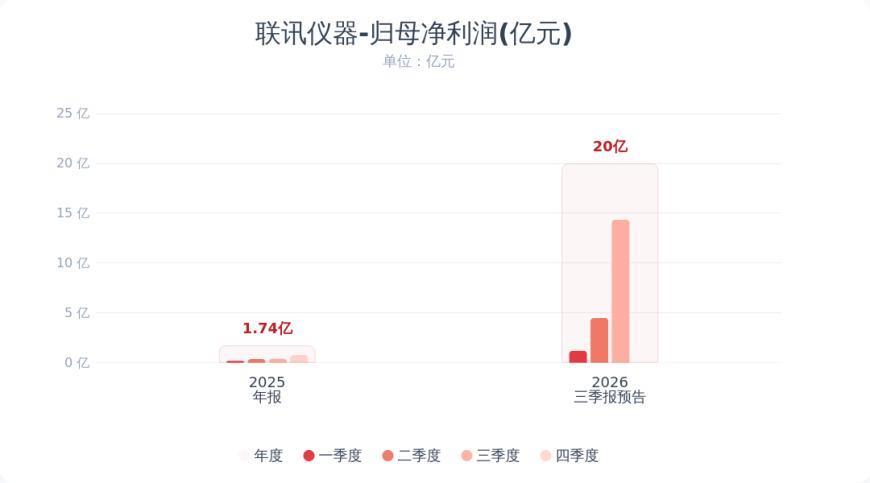
10月12日晚间,也曾的A股“股王”联讯仪器(688808.SH)露馅前三季度功绩预报,交出盈利加快爆发的收货单。展望2026年前三季度归母净利润19.00亿元-21.00亿元,同比增长1866%-2073%;拆分单季来看,Q3净利润展望达13.33亿-15.33亿元,较二季度的4.48亿元环比增长197%-241%,单季盈利再翻两倍,增长势头远超市集预期。
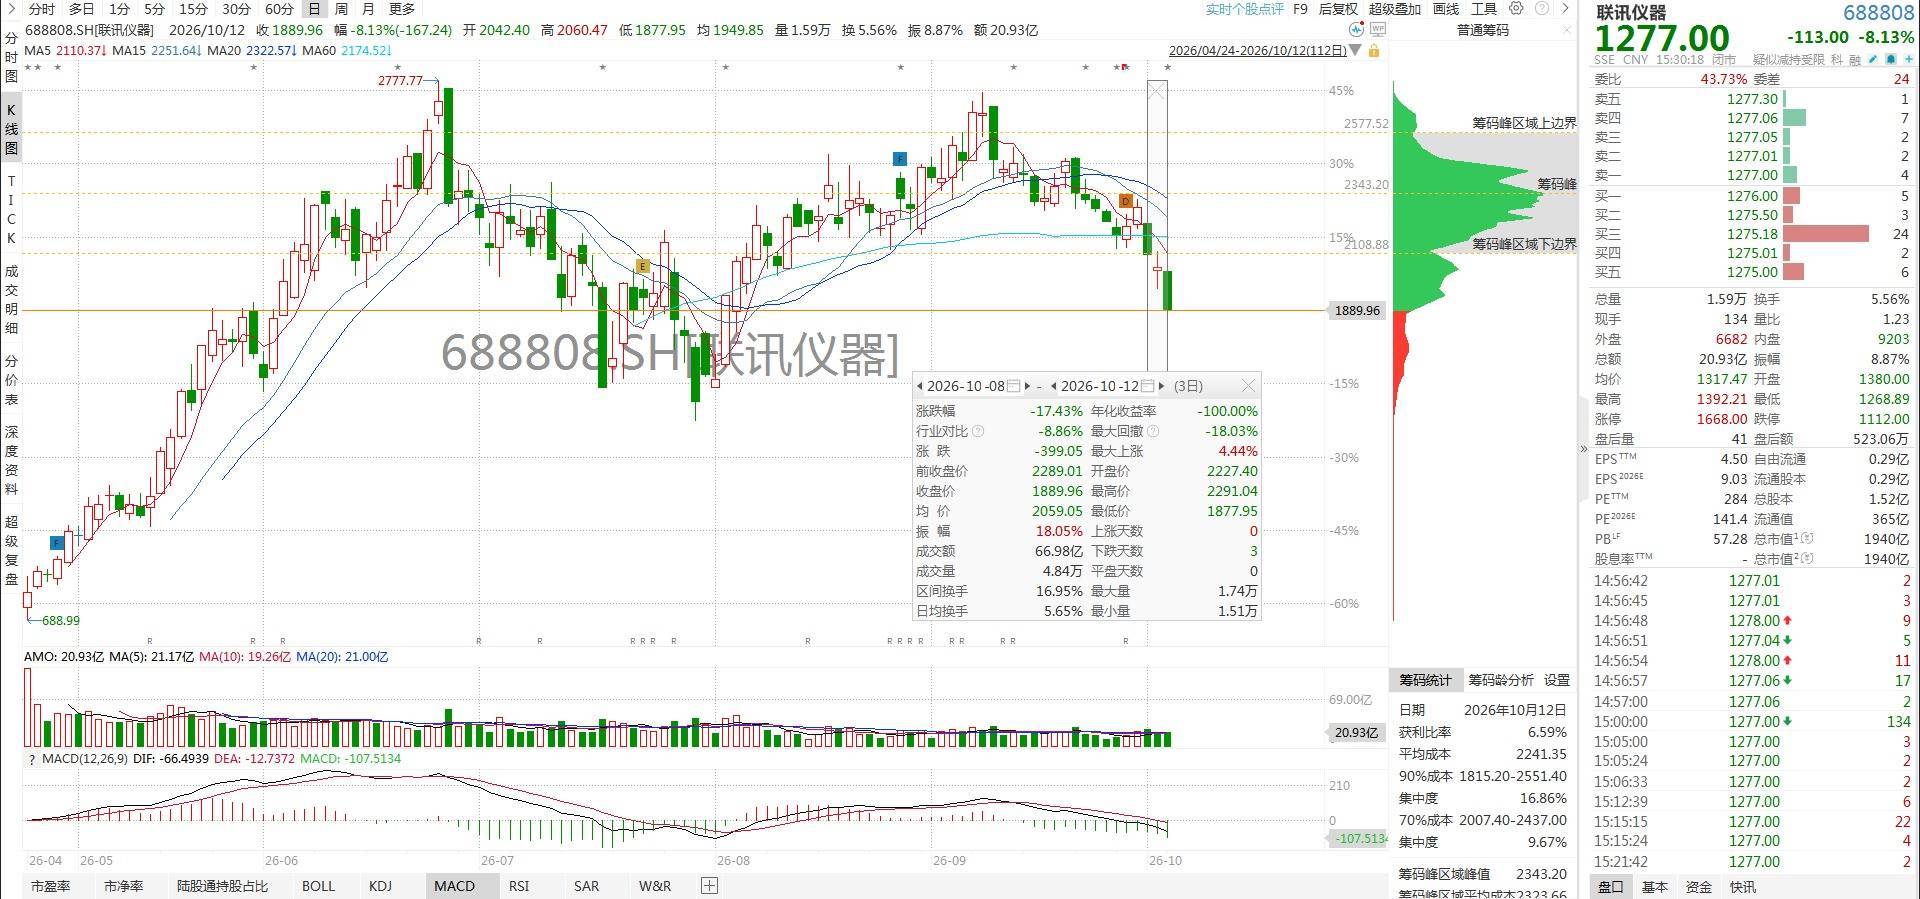
但与功绩炸裂变成极致反差的是股价的捏续崩盘。12日公司股价大跌8.13%,收报1277.00元,总市值1940.36亿元,贵州茅台借此反超,重夺两市“股王”宝座。节后短短3个往复日,公司股价累计下落17.43%,若从6月25日2777.77元的历史高点计较,复权后累计回撤已超31%,市值挥发超800亿元。功绩越炸、股价越跌,背后是市集预期的澈底转向。
不成否定,近20倍的同比增速自带低基数效应,2025年同时行业尚处于周期底部,公司净利润基数不及亿元。但剥离基数看足够值,前三季度盈利已接近20亿元,是2025年全年净利润的10倍以上;单季盈利站稳10亿+量级,逐季加快的增长弧线,实打实考据了AI算力海浪下测试开垦的需求爆发。公司明确指出,功绩增长中枢受益于东说念主工智能手艺快速发展、大家算力需求捏续进步、数据中心建立加快推动,高速光通讯限度市集需求保捏较快增长,带动通讯测试仪器产物及光电子器件测试开垦产物销售双增长。
股价与功绩的反向背离,实质是预期提前透支后的估值回顾。 6月股价冲上历史高点时,市集给联讯仪器的是“AI算力刚需+国产替代掌握+功绩爆发”的三重极致溢价,订价的是将来3-5年的成漫空间,动态市盈率一度冲突300倍。但参加三季度以来,市集逻辑悄然生变:一是行业层面,市集担忧光模块速度迭代边缘放缓,外洋云厂商成本开支预期下修,测试开垦的订单高增速难以捏续;二是资金层面,高送转后赚钱盘联接落幕,重叠市集整身材调从科技成长转向消耗价值,高位科技股集体杀估值,高价股首当其冲。 更关节的是,此前市集往复的是“从0到1”的成长故事,而当功绩落幕、参加“从1到N”的阶段,估值体系当然要从成长股订价向功绩股订价切换,溢价拘谨是势必历程。
这场股王易位与功绩背离,也折射出通盘高价科技股阵营的估值重构。 上半年AI行情茂盛时,A股千元股数目一度贴近10只,确实一起联接在科技赛说念,成漫空间是订价的中枢逻辑。而跟着行情落潮,寒武纪、源杰科技等见地先后失守千元关隘,科技高价股阵营捏续缩水。联讯仪器从股王宝座跌落,恰是硬科技板块估值溢价加快拘谨的记号性事件。与之变成对比的是,贵州茅台凭借功绩细目性重新登顶,消耗中枢钞票的价值被市集重估。一升一降之间,市集订价的中枢或从“远期成长念念象”,转向了“当期功绩落幕”。
虽然,就此断言行业见顶也为前锋早。从产业逻辑看,AI算力迭代的长期趋势并未蜕变,高速光通讯的手艺升级仍在捏续,测试开垦动作算力产业链的刚需身手,需求韧性依然较强;公司的国产替代程度也在捏续推动,高端产物冲突不停,长期成漫空间并未收窄。 但估值的钟摆依然从极致乐不雅摆向了严慎。现时股价对应全年展望净利润约70倍市盈率,在科技股合座风险偏好回落的环境下,依然不算低估。后续股价能否企稳,关节在于四季度订单能否不息高增速,以及市集格调能否重新切换回科技成长。
功绩考据了产业的真确热度,却救不了提前透支的估值。这是系数AI赛说念牛股的共同命题:故事讲结束,就要靠功绩捏续超预期,才能撑住估值。
风险教导:本文基于上市公司公告与公开市集信息整理,不组成任何投资提议。下贱需求波动、行业竞争加重、市集格调切换均可能激发股价大幅波动体育游戏app平台,请投资者感性决议、认真投资风险。