9月20日,本周A股主要宽基指数大批收涨。全A指数高涨1.70%,科创50涨幅最大,达到6.39%,中证1000、北证50涨幅也均卓绝2%,仅沪深300和上证50小幅收跌。从行业来看,电子、通讯、房地产涨幅靠前,石油石化、农林牧渔、煤炭跌幅居前。后市市集怎么演绎?且看最新十大券商策略汇总。 中信证券:积极把捏年内终末的要紧窗口 产业超等周期的后段,机构票见顶后相同齐有一轮非机构票新高行情。当今的AI叙事、盈利周期所处的位置及大家货币环境,容易对机构票变成制约: 1)AI算力参加莫得放缓,但市集
9月20日,本周A股主要宽基指数大批收涨。全A指数高涨1.70%,科创50涨幅最大,达到6.39%,中证1000、北证50涨幅也均卓绝2%,仅沪深300和上证50小幅收跌。从行业来看,电子、通讯、房地产涨幅靠前,石油石化、农林牧渔、煤炭跌幅居前。后市市集怎么演绎?且看最新十大券商策略汇总。
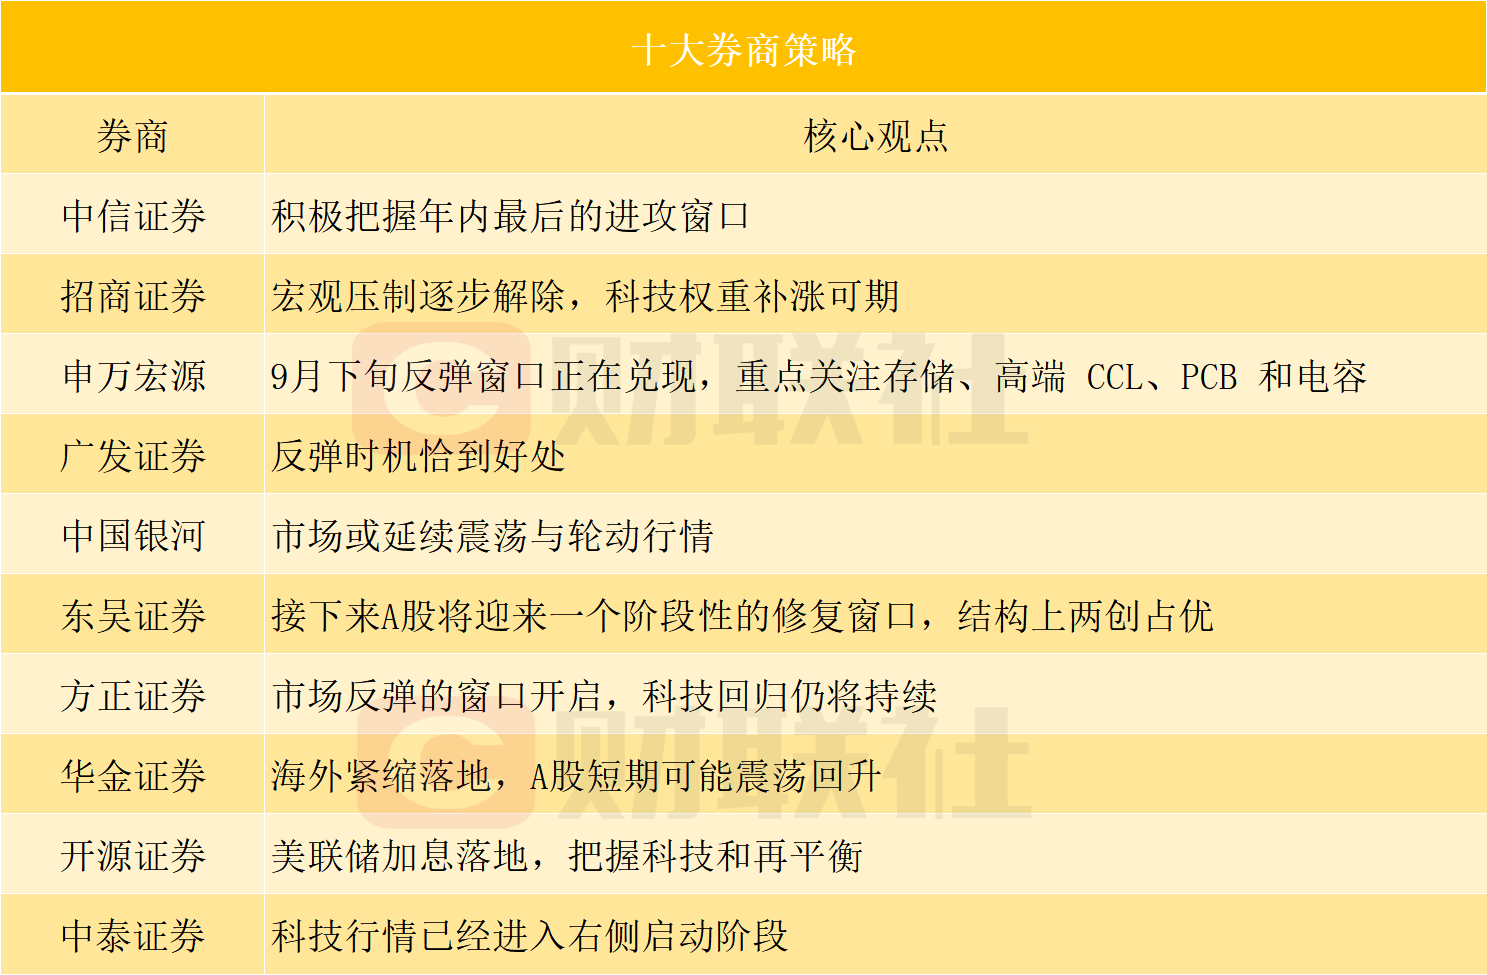
中信证券:积极把捏年内终末的要紧窗口
产业超等周期的后段,机构票见顶后相同齐有一轮非机构票新高行情。当今的AI叙事、盈利周期所处的位置及大家货币环境,容易对机构票变成制约:
1)AI算力参加莫得放缓,但市集对前沿模子厂贸易化空间的预期在调度;
2)全A非金融盈利在2026Q3环比可能连续上行,但同比增速过甚可能在本年四季度出现;
3)好意思联储展现出控通胀的阻塞姿态,至少在年内会营造偏紧的宏不雅流动性氛围。这些成分要是用机构视角和想维去看,无疑齐会制约行情的高度。不外,要是站在短期热诚和筹码周期的角度,类似三季报的催化,市集具备活跃资金要紧新技艺与新题材的泥土。咱们提议积极把捏年内终末的要紧窗口。
招商证券:宏不雅压制逐渐拔除,科技权重补涨可期
宏不雅压制逐渐拔除,科技权重补涨可期。外洋方面,好意思联储9月议息会议依期加息25bp至3.75%-4.00%,为本轮宽松周期中的初次加息,且点阵图与表态偏鹰、隐含年内还有一次加息,但负面冲击的靴子落地后,短期内短少更要紧的宏不雅变量博弈,市集对宏不雅逐渐脱敏、总结产业订价,压制科技板块的宏不雅不停逐渐拔除;好意思伊冲突僵局延续,油价高位启动,但市集对地缘扰动的订价趋于钝化。
国内方面,8月事济数据呈现“分娩端角落回升、总量需求偏弱、新旧动能分化加重”的特征,总量偏弱已被充分订价,市集订价要点重回产业趋势与结构景气。跟着宏不雅压制逐渐拔除,本周TMT成交额占全市集比重回升至43%,资金重新向AI硬件、半导体等标的积攒。
建立上提议眷注宏不雅压制落地后的成立窗口,提议眷注科技成长中AI算力链、CPO产业链,资源品加价及出口链标的。
申万宏源:9月下旬反弹窗口正在竣事,重点眷注存储、高端 CCL、PCB 和电容
9月下旬反弹窗口正在竣事,后续更眷注中期事迹消化估值后,27 年齿迹增速相对 26 年连续加快的算力通胀行径,重点眷注存储、高端 CCL、PCB 和电容。
现时酷似 14 年上半年,短期调度,中期动荡休整波段延长。需愈加心疼科技和非科技主题。科技主题演绎,是酝酿新阶段投资干线的经过。短期市集顶风,市集对AI 产业逾越的挖掘并不充分。这为后续反弹阶段的主题轮动保留了空间。
广发证券:反弹时机恰到平允
市集也曾迎来新一轮“恰到平允的反弹时机”。
建立上提议优先眷注三季报高景气的AI产业链,以及非AI边界的细分α(医药、航运、船舶、出口链个别行径等)。关于红利板块,当今仍有胜率但赔率不如630了,现时位置的建立性价比有所管理。
中国星河:市集或延续动荡与轮动行情
下周起A股市集将接连迎来中秋、国庆两个假期,跨长假风险溢价类似三季度末机构窥察不停,市集或延续动荡与轮动行情。
建立契机:眷注三条干线:一是科技成长精选。近期产业会议密集类似外部扰动角落管理,重点眷注半导体及先进封装、光通讯产业链、AI算力产业链等高景气及事迹可考据标的。二是战术预期。后续战术加码预期仍存,“六张网”为要紧抓手,眷注电网、储能/电力配套、建材、工程机械等行径。三是红利底仓。外洋高利率和能源风险尚未出清,金融、公用劳动、煤炭等仍具建立价值。
东吴证券:接下来A股将迎来一个阶段性的成立窗口,结构上两创占优
本周联储依期加息25BP,但声明、发布会表述和点阵图比市聚集性预期更鹰,然而FOMC后中好意思股指均演绎“利空落袋”走势,科技硬件带队反弹。
咱们以为该走势尚未赶走——即接下来A股迎来一个阶段性的成立窗口,时辰维度看到国庆节后一周傍边,结构上两创占优,强度、不竭性则要看三季报前后AI中远期景气能见度可否上修以及地缘、好意思国通胀数据等的角落变化。
义结金兰证券:市集反弹的窗口开启,科技总结仍将不竭
咱们以为市集反弹的窗口开启,科技总结仍将不竭。建立策略提议:积极有为,眷注三方面建立契机,一是科技总结,AI的产业趋势和景气度仍较为坚实,拥堵度回落之后建立价值显贵进步,科技股里面向能加价、能扩量、有新技艺冲突的细分标的歪斜,A股科技较外洋科技较着滞涨,后续反弹空间仍然较大,规章上先外洋算力再国产算力,此外还不错眷注相对低位的AI驾驭以及恒生科技;二是眷注HALO钞票逢低布局契机,油价回落之后,聚焦中枢资源联系的有色金属+化工;三是关于货币战术变化反映最为成功,事迹估值匹配度较好,好像稳指数的非银金融。
华金证券:外洋紧缩落地,A股短期可能动荡回升
外洋紧缩落地,A股短期可能动荡回升。
行业建立:短期科技成长仍可能是建立干线。(1)电子、通讯、石化、有色金属等三季报盈利可能较好,短期可能相对占优。一是复盘历史,三季报联系于中报改善较着的行业9月阐扬偏强。二是现时来看,电子、通讯、石化、有色金属等行业三季报可能进一步改善。(2)现时科技成长行业中电子、传媒、电新等PEG和热诚较低。(3)短期提议连续逢低建立:一是战术和产业趋势进取的电子(半导体、AI硬件)、通讯(AI硬件)、翻新药、有色金属(小金属、贵金属)、计较机(AI驾驭)、传媒(AI驾驭、游戏)、军工(贸易航天)、电新(AI电力、锂电)等;二是券商、破钞等基本面可能改善的蓝筹行业。
开源证券:好意思联储加息落地,把捏科技和再均衡
短期看,市集处于“长叙事未破,新叙事未出,拥堵度初缓”配景,可积极参与科技“反弹—高波动荡”行情,但较此前的趋势行情需更天真搪塞,连续把捏赢利效应扩散带来的再均衡契机。
中期看,牛市逻辑莫得被松懈,但需要镌汰斜率预期,科技仍是中期干线,全面普涨的Beta难度较着上升,下一阶段收益将更多来自科技里面重新筛选。
中泰证券:科技行情也曾进入右侧启动阶段
科技行情也曾进入右侧启动阶段,要紧仓位连续围绕科技制造、中小市值和有色建立,能源安全承担尾部风险对冲。
1)中期重点眷注科创50、国产半导体开荒、存储、中证2000及微盘股指数。有色与黄金仍具建立价值。节前提议保持科技仓位,油价骨子回落和外部流动性改善将进一步强化行情。
2)组合中保留能化、油运、电力开荒等能源安全标的。局部条约若鼓舞油价回落,这些板块短期可能调度;曼德海峡贬抑权及中期选举后的再博弈,仍可能带来中期契机。
3)主题标的眷注AI驾驭与端侧。盘面重点不雅察科技、有色、券商能否不竭占据主导;若地产与破钞成为主要推能源量欧洲杯体育,需下调对反弹高度和不竭性的判断。